Atualizado em 27/09/2026 às 20:56
Até 30 de setembro de 2026, o Pix por aproximação ainda convive com uma regra que muita gente conhece: o teto específico de R$ 500 por transação. A partir de 1º de outubro, essa trava deixa de existir. O Banco Central determinou que os pagamentos por aproximação passem a seguir a lógica dos demais pagamentos Pix, respeitando os limites definidos pelo usuário e pela instituição financeira.
A mudança parece simples, mas produz uma diferença prática importante. O fato de o teto de R$ 500 acabar não significa que o Pix passará a funcionar “sem limite”. O que desaparece é o limite específico da aproximação. Os controles de limite por transação e por período continuam fazendo parte da estrutura de segurança do Pix e da gestão oferecida pelos bancos.
O objetivo deste artigo é mostrar exatamente o que muda, o que permanece igual e o que o usuário deve conferir no celular e no aplicativo do banco. Também explicaremos por que uma compra que antes precisava ser feita por QR Code ou outro meio poderá, em determinadas situações, ser concluída pela aproximação, sem tratar a nova regra como uma autorização automática para valores maiores.
A informação é especialmente relevante agora porque estamos a poucos dias da entrada em vigor da nova norma. O Banco Central publicou a Instrução Normativa BCB nº 746 em junho de 2026 e deu prazo até 1º de outubro para as instituições adaptarem seus sistemas. (Banco Central)
1. O problema: o fim do teto de R$ 500 pode causar uma interpretação errada
A expressão “fim do limite de R$ 500” pode levar a uma conclusão incorreta: a de que qualquer pessoa poderá aproximar o celular da maquininha e pagar qualquer quantia. Não é isso que a mudança regulamentar estabelece.
O que o Banco Central retirou foi o teto máximo específico de R$ 500 que existia para a iniciação de transações por aproximação. Antes da mudança, mesmo que o usuário tivesse um limite geral de Pix superior, a modalidade por aproximação estava sujeita a essa barreira própria. A partir de 1º de outubro de 2026, essa regra específica será revogada. (Banco Central)
Não é o mesmo que liberar qualquer valor
A nova regra aproxima o tratamento do pagamento por aproximação daquele já adotado nas demais formas de Pix. Segundo o Banco Central, o usuário poderá solicitar ao banco o aumento ou a redução do limite diário e do limite por transação, usando a ferramenta de gestão de limites disponibilizada pela instituição.
Na prática, isso significa que uma pessoa que possua um limite de Pix compatível com uma compra de valor mais alto poderá ter essa possibilidade também na aproximação, desde que o fluxo esteja disponível, o limite esteja autorizado e as demais condições de segurança sejam atendidas.
A mudança não elimina a responsabilidade de conferir
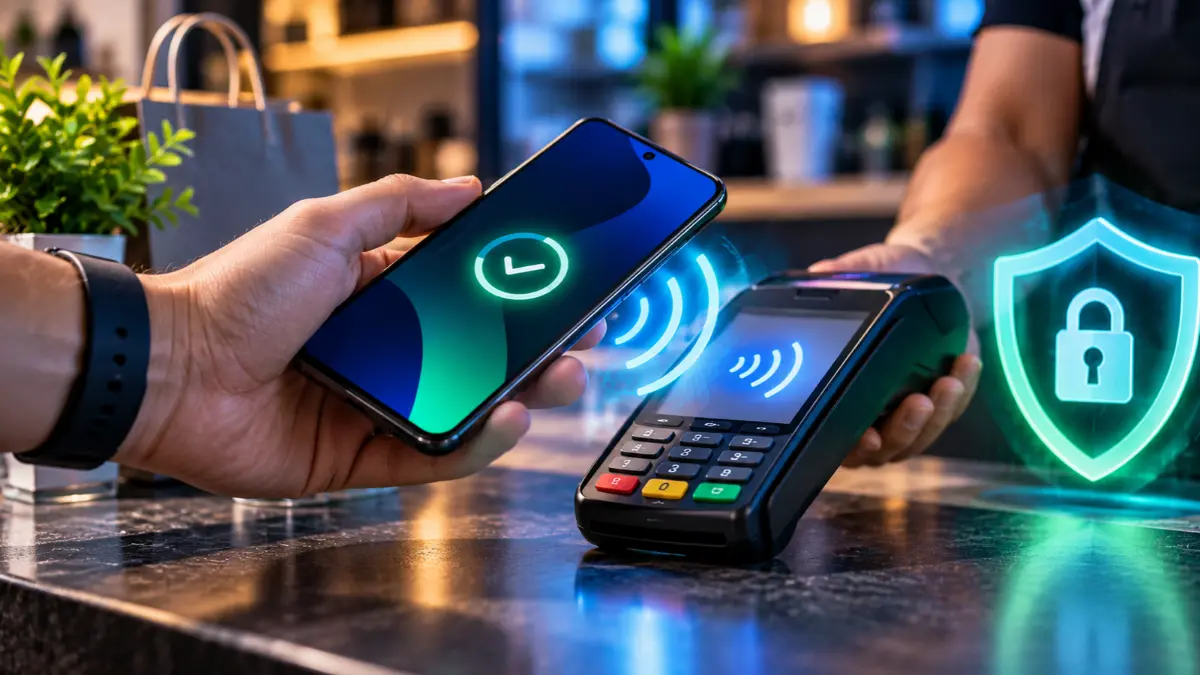
O pagamento por aproximação foi criado para reduzir etapas. O Banco Central descreve a modalidade como uma forma de iniciar o Pix com menos fricção, usando a tecnologia NFC e mecanismos de autenticação do dispositivo.
Por isso, o ponto central passa a ser outro: quanto mais valor puder ser movimentado pela mesma experiência de aproximação, mais importante é saber qual limite está configurado e verificar a cobrança antes de confirmar.
Atenção: “sem teto específico de R$ 500” não significa “Pix sem limite”. A partir de 1º de outubro de 2026, a aproximação deixa de ter aquela trava própria, mas continua sujeita aos limites e controles aplicáveis à conta e ao serviço utilizado.
[📷 SUGESTÃO DE IMAGEM: Ilustração dividida em duas partes mostrando o cenário até 30 de setembro de 2026 e o cenário a partir de 1º de outubro, com o teto específico de R$ 500 sendo retirado | Alt text: “fim do limite de 500 reais do Pix por aproximação em outubro de 2026”]
2. O contexto: de onde veio o limite de R$ 500 e por que ele está sendo retirado
Para entender a mudança, é útil olhar a trajetória da modalidade. O Pix por aproximação passou a permitir que o usuário iniciasse um pagamento aproximando o celular da maquininha, sem precisar necessariamente abrir a câmera para ler um QR Code.
O Banco Central estabeleceu uma regra específica para esse novo fluxo: para pessoas físicas, havia um limite máximo de R$ 500 por transação, além da possibilidade de o usuário definir um limite diário inferior. A norma que criou essa regra foi a Instrução Normativa BCB nº 629, que inseriu o artigo 16-A na regulamentação de limites do Pix. (Banco Central)
Em junho de 2026, o Banco Central publicou a Instrução Normativa BCB nº 746 e determinou a revogação dos dispositivos que criavam o teto específico. A alteração produz efeitos a partir de 1º de outubro de 2026. (Banco Central)
Por que o BC equiparou a modalidade às demais formas de Pix
A justificativa apresentada pelo Banco Central é a busca por uma experiência mais uniforme. Na visão da instituição, não fazia sentido manter uma diferença de limite exclusivamente porque o Pix havia sido iniciado por aproximação, especialmente quando o usuário já possui mecanismos de gestão de limites no relacionamento com o banco. (Banco Central)
A mudança também alcança a iniciação sem redirecionamento no Open Finance, incluindo carteiras digitais compatíveis. Isso mostra que a alteração não está limitada à maneira como o usuário encosta o celular na maquininha; ela faz parte de uma padronização mais ampla das jornadas de iniciação do Pix. (Banco Central)
O que continua igual
O fim do teto específico não altera alguns fundamentos do uso da modalidade:
- O celular precisa ser compatível com NFC quando o fluxo depender dessa tecnologia.
- A carteira ou instituição utilizada precisa oferecer suporte ao recurso.
- A maquininha precisa estar habilitada para a modalidade.
- O usuário continua precisando revisar os dados da cobrança e autenticar a operação.
- Os limites definidos pela instituição e pelo usuário continuam relevantes.
O próprio Banco Central explica que a disponibilidade depende do aparelho, do sistema operacional e da habilitação do dispositivo do recebedor, como a maquininha. (Banco Central)
[📷 SUGESTÃO DE IMAGEM: Linha do tempo da evolução do Pix por aproximação, destacando a criação do teto específico de R$ 500 e a mudança regulamentar de outubro de 2026 | Alt text: “linha do tempo do limite do Pix por aproximação”]
3. As causas: o que essa mudança resolve e onde surgem novas dúvidas
Uma regulamentação pode eliminar uma restrição, mas isso não significa que todas as dúvidas desapareçam. No caso da aproximação, a retirada do teto específico resolve principalmente uma diferença entre modalidades de iniciação.
Imagine duas compras de R$ 800. Pela lógica do Pix tradicional, a transferência pode ser viável caso o limite da conta permita. Antes de outubro, porém, a aproximação encontrava um obstáculo próprio de R$ 500. O usuário precisava recorrer a outra forma de iniciação ou dividir a operação quando isso fosse possível e aceitável para a situação.
A nova regra elimina essa diferença de teto. Isso torna a experiência mais coerente com a forma como os usuários já entendem os limites do Pix.
O limite específico deixa de ser a barreira principal
Até 30 de setembro, existem duas camadas que podem atuar sobre uma compra por aproximação: o limite geral aplicável à conta e o teto específico de R$ 500 da modalidade. Quando a primeira for maior, a segunda continua impedindo uma operação acima de R$ 500.
Depois de 1º de outubro, o teto específico deixa de existir. O Banco Central passa a tratar a aproximação segundo a lógica dos demais pagamentos Pix, respeitados os limites aplicáveis ao usuário. (Banco Central)
A gestão do limite ganha mais importância
Essa mudança aumenta a relevância de uma configuração que já existia: o controle de limites pelo aplicativo da instituição financeira.
O Banco Central informa que o usuário pode solicitar aumento ou redução dos limites de suas transações Pix, conforme as regras da instituição. Para redução, a alteração é processada de forma imediata; pedidos de aumento passam por análise e, na regra geral divulgada pelo BC, o banco tem de 24 a 48 horas para avaliar a solicitação. (Banco Central)
Isso não significa que a pessoa deva buscar o maior limite disponível. O mais adequado é conhecer o valor configurado e mantê-lo coerente com a rotina de pagamentos.
Uma mudança regulatória também muda a leitura de conteúdos antigos
Esse é um detalhe que pode confundir quem pesquisa o tema.
Páginas, vídeos e posts publicados antes de outubro de 2026 podem afirmar que “pagamento por aproximação tem limite de R$ 500”. Essa frase está correta para a regra anterior, mas deixa de descrever integralmente o cenário depois da entrada em vigor da Instrução Normativa BCB nº 746.
Por isso, ao consultar qualquer explicação sobre o recurso, verifique sempre a data do conteúdo e compare a informação com a regulamentação atual do Banco Central.
Dica prática: quando encontrar uma explicação sobre limites do pagamento via NFC, procure a data de publicação. Neste tema, alguns dias fazem diferença porque a mudança regulamentar tem uma data de entrada em vigor definida: 1º de outubro de 2026.
4. A solução: como interpretar o novo limite sem perder o controle do pagamento
A melhor forma de encarar a mudança é substituir a pergunta “qual é o limite do modalidade de aproximação?” por duas perguntas mais úteis: “qual é o limite específico da modalidade?” e “qual é o limite da minha conta para o tipo de pagamento que estou realizando?”.
A primeira resposta muda em 1º de outubro: o teto específico de R$ 500 deixa de existir. A segunda continua dependendo da instituição, do perfil da conta, das configurações do usuário e das regras gerais do Pix. (Banco Central)
Verifique o limite antes de uma compra de valor elevado
Se você pretende fazer uma compra grande usando a aproximação, abra o aplicativo do banco e consulte seus limites de Pix. Não espere descobrir uma restrição no caixa.
A existência de um limite geral suficiente também não garante que a modalidade funcionará naquele estabelecimento. Ainda será necessário que o celular, o aplicativo ou carteira e a maquininha sejam compatíveis com o recurso.
Não aumente o limite apenas porque o teto antigo acabou
A mudança regulamentar não obriga o usuário a elevar os próprios limites. O Banco Central informa que o cliente pode solicitar redução ou aumento dentro das ferramentas de gestão oferecidas pelo banco. (Banco Central)
Para quem usa o aparelho diariamente, manter controles coerentes pode ser mais importante do que buscar um valor elevado por conveniência.
Situação Até 30/09/2026 A partir de 01/10/2026 Teto específico da aproximação R$ 500 por transação Deixa de existir Limite da conta Continua aplicável Continua aplicável Limite diário definido pelo usuário Pode existir Continua dentro das regras aplicáveis Conferência da cobrança Necessária Necessária Autenticação Necessária no fluxo aplicável Continua necessária A tabela resume a mudança principal: o que acaba é a trava específica, não o sistema de limites do Pix.
A conferência da cobrança continua sendo uma etapa essencial
Na documentação oficial da Carteira do Google, por exemplo, o usuário precisa desbloquear o smartphone, aproximá-lo do terminal, conferir os detalhes da transação e autenticar o pagamento. (Google)
Esse fluxo é importante porque a retirada do teto específico aumenta a faixa de valores que poderá ser processada pela aproximação, mas não muda a necessidade de verificar o que está sendo pago.
[📷 SUGESTÃO DE IMAGEM: Captura conceitual de uma tela de pagamento mostrando valor, recebedor e etapa de autenticação antes da confirmação | Alt text: “conferir valor e recebedor antes do recurso de pagamento por aproximação”]
5. Passo a passo: como se preparar para a mudança de outubro
Quem já usa o recurso não precisa fazer uma mudança complexa apenas por causa da nova norma. A preparação é principalmente uma questão de verificar compatibilidade, conhecer os próprios limites e manter uma rotina de conferência.
1. Consulte o limite do seu Pix no aplicativo
Procure a área de segurança, limites ou Pix do seu banco e identifique o valor permitido para transações. A organização dessa tela varia de uma instituição para outra.
Por que fazer isso: depois de 1º de outubro, a aproximação não terá mais a trava específica de R$ 500. O limite efetivamente disponível para uma compra dependerá do conjunto de regras aplicáveis à sua conta e ao serviço utilizado.
2. Confira se o celular tem NFC
O Banco Central informa que o aparelho usado no pagamento por aproximação precisa suportar NFC e que o sistema operacional também deve ser compatível. (Banco Central)
Por que fazer isso: ter um limite suficiente não resolve uma incompatibilidade física ou de software.
3. Confirme qual aplicativo ou carteira fará o pagamento
O aproximação do Pix pode ser oferecido pelo aplicativo da própria instituição ou por uma carteira digital compatível. O Banco Central explica que a carteira utilizada para esse tipo de pagamento precisa ser uma iniciadora autorizada. (Banco Central)
Por que fazer isso: a experiência e os requisitos podem mudar conforme a solução adotada.
4. Teste a configuração antes de precisar dela
Sem fazer uma transação de valor relevante, verifique se o recurso aparece corretamente no aparelho e se a conta está vinculada. A Carteira do Google, por exemplo, exige uma vinculação prévia da conta e uma confirmação de identidade para usar o Pix. (Google)
Por que fazer isso: evita descobrir no caixa que a configuração ainda não foi concluída.
5. No pagamento, confira o valor e o recebedor
Mesmo depois da mudança, a aproximação não deve virar um gesto automático. O fluxo oficial documentado pelo Google inclui a revisão dos detalhes antes da autenticação. (Google)
Por que fazer isso: um limite maior não torna uma cobrança incorreta em uma cobrança legítima.
6. Depois da confirmação, confira o comprovante quando houver dúvida
Se a maquininha apresentar uma falha, tela congelada ou informação contraditória, não repita imediatamente a operação. Primeiro veja o histórico da conta e o comprovante.
Por que fazer isso: evita uma segunda tentativa sem saber se a primeira já foi concluída.
Melhor prática: pense na nova fase do pagamento assim: o limite específico de R$ 500 sai de cena, mas a rotina de controle permanece. Conheça o limite da conta, confira a cobrança e só então autentique.
[📷 SUGESTÃO DE IMAGEM: Checklist visual com as seis etapas para se preparar para o fim do teto de R$ 500: limite, NFC, carteira, configuração, conferência e comprovante | Alt text: “checklist para usar pagamento por NFC após outubro de 2026”]
6. Erros comuns que podem confundir o usuário depois de 1º de outubro
Quando uma regra muda, os erros geralmente aparecem pela interpretação, não pela tecnologia em si. No caso do modalidade NFC, alguns equívocos são especialmente fáceis de cometer.
“Agora o forma de pagamento por aproximação não tem limite”
Essa interpretação é incorreta. O que desaparece é o teto específico de R$ 500. O pagamento continua submetido aos limites aplicáveis à conta e ao serviço, inclusive aos limites que podem ser definidos pelo usuário dentro das ferramentas do banco. (Banco Central)
“Meu limite de Pix é alto, então a aproximação funcionará em qualquer lugar”
Também não. O Banco Central destaca que a disponibilidade depende de NFC no aparelho, compatibilidade do sistema e habilitação da maquininha. (Banco Central)
“Acabou o limite de R$ 500, então preciso aumentar meu limite”
Não existe essa obrigação. A retirada do teto específico não exige que o usuário solicite um aumento. A pessoa pode manter ou reduzir seus limites conforme a necessidade.
“Se a maquininha aceita aproximação, meu celular está pronto”
Não necessariamente. É preciso considerar o aparelho, o sistema operacional, o banco ou carteira digital e a configuração da conta.
“Como o pagamento é por aproximação, não preciso conferir a tela”
O fluxo oficial do Google mostra justamente o contrário: após aproximar o aparelho, o usuário deve revisar os detalhes da transação e autenticar o pagamento. (Google)
“Se uma tentativa der erro, é só aproximar de novo”
Primeiro confira se a transação foi efetivada. Um erro visual ou de comunicação na maquininha não deve ser interpretado automaticamente como ausência de débito.
Atenção: o fim do teto específico pode aumentar a importância dos limites configurados na conta. Acompanhe as configurações do aplicativo do seu banco e não trate o novo cenário como autorização para ampliar limites sem necessidade.
7. Quando procurar outra solução em vez da aproximação
A retirada do teto de R$ 500 não transforma a aproximação na única forma de fazer um Pix. Há situações em que o QR Code, a chave Pix ou o aplicativo do banco continuam sendo alternativas mais adequadas.
Quando o estabelecimento não oferece a modalidade
A aceitação depende das atualizações e da infraestrutura dos participantes. O Banco Central informa que o suporte depende das instituições e dos dispositivos envolvidos. (Banco Central)
Nesse caso, não há motivo para insistir: use a opção de Pix que o estabelecimento disponibilizar.
Quando o celular não é compatível
Se o aparelho não possui NFC ou não atende aos requisitos da solução usada, a aproximação não será uma opção. O QR Code continua resolvendo a mesma necessidade de outra maneira.
Quando o valor ou o recebedor aparece diferente do esperado
Não confirme uma cobrança apenas porque a compra está sendo realizada presencialmente. Se os dados mostrados na etapa de confirmação não fizerem sentido, interrompa o pagamento e peça que a cobrança seja refeita.
Quando você precisa de controle visual mais detalhado
Há pessoas que preferem acompanhar o caminho completo do Pix no aplicativo, especialmente em pagamentos de valor elevado. Nesse cenário, iniciar a operação pelo próprio banco pode oferecer uma visualização mais familiar.
Também pode fazer sentido escolher outra forma quando o pagamento exigir uma conferência mais detalhada antes da autorização. O QR Code, por exemplo, permite que o usuário veja a cobrança dentro do fluxo tradicional do Pix e decida depois de revisar as informações. A chave Pix segue sendo outra alternativa quando o estabelecimento oferece essa opção e o usuário prefere controlar manualmente os dados.
Quando o limite disponível não combina com a compra
Depois de 1º de outubro, a retirada do teto específico de R$ 500 não significa que toda conta estará automaticamente habilitada para pagamentos maiores. O limite disponível continuará relacionado às regras e configurações da instituição. Se o valor da compra exceder o seu limite, a alternativa é consultar o banco e avaliar os procedimentos aplicáveis, em vez de insistir em várias tentativas na maquininha.
Quando o terminal apresenta comportamento estranho
Uma maquininha que não reconhece o celular, interrompe a operação ou apresenta uma tela diferente da esperada é motivo para parar e verificar o que aconteceu. Repetir a aproximação sem confirmar o status anterior pode gerar confusão sobre uma eventual cobrança já concluída.
A ideia não é tratar uma forma como universalmente superior à outra. A modalidade deve servir ao contexto. O ponto de segurança continua sendo o controle sobre o pagamento.
8. FAQ: o que muda no aproximação via Pix em outubro de 2026
O recurso de aproximação vai ficar sem limite em 1º de outubro de 2026?
Não. O que deixa de existir é o teto específico de R$ 500 por transação que se aplicava à iniciação por aproximação. Segundo o Banco Central, a partir de 1º de outubro de 2026 essa modalidade passa a seguir a lógica dos demais pagamentos Pix, com limites por transação e por período definidos dentro das regras da instituição. Portanto, o valor efetivamente disponível continua dependendo da conta e de seus controles de limite. (Banco Central)
Posso pagar mais de R$ 500 usando aproximação a partir de outubro?
A partir de 1º de outubro, deixa de existir o teto específico de R$ 500. Isso abre a possibilidade de pagamentos de valor superior, desde que o limite aplicável à conta permita a operação e que o banco, a carteira e o terminal suportem o fluxo. Não é correto interpretar a mudança como autorização automática para qualquer valor.
Preciso aumentar meu limite do Pix para usar o novo recurso?
Não. A retirada do teto específico não obriga o usuário a alterar seus limites. Caso uma compra não caiba no limite atual da conta, o usuário poderá consultar as opções de gestão disponibilizadas pelo banco e, se necessário, solicitar uma mudança conforme as regras da instituição. O Banco Central informa que pedidos de alteração de limites seguem procedimentos próprios da instituição financeira. (Banco Central)
O limite de R$ 500 ainda vale no dia 30 de setembro de 2026?
Sim. A Instrução Normativa BCB nº 746 estabelece que as alterações, incluindo a revogação do dispositivo que criava o teto específico, produzem efeitos a partir de 1º de outubro de 2026. Até o dia 30 de setembro, a regra anterior continua sendo a referência para a modalidade. (Banco Central)
O pagamento aproximado ficará mais arriscado porque o limite de R$ 500 acabou?
A retirada do teto específico não significa, por si só, que a tecnologia passou a funcionar sem mecanismos de segurança. O Banco Central descreve autenticação do dispositivo e gestão de limites como elementos da modalidade e informa que o usuário pode ajustar seus limites. A segurança também depende da proteção do aparelho, da conferência da cobrança e do uso correto dos canais do banco. (Banco Central)
O celular precisa ter NFC para usar modalidade de pagamento por aproximação?
Nos fluxos que usam NFC, sim. O Banco Central informa que é necessário verificar se o aparelho suporta NFC, se o sistema operacional é compatível e se a maquininha está habilitada. A presença de NFC no celular, por si só, não garante que todos os bancos e carteiras oferecerão o recurso. (Banco Central)
Posso continuar usando QR Code depois da mudança?
Sim. A retirada do teto específico não elimina as outras formas de iniciar um Pix. QR Code, chave Pix e pagamentos iniciados pelo aplicativo continuam fazendo parte do ecossistema. A aproximação é apenas outra maneira de iniciar o pagamento, e a escolha pode depender do celular, da carteira, do estabelecimento e da preferência do usuário.
Aviso importante
Este artigo tem caráter exclusivamente informativo e educacional. Regras, limites, funcionalidades e formas de configuração podem mudar por regulamentação, atualização de aplicativos e decisões operacionais das instituições financeiras. Para decisões financeiras específicas, alteração de limites ou dúvidas sobre uma transação concreta, consulte diretamente seu banco ou instituição de pagamento e as informações oficiais do Banco Central. Este conteúdo não constitui recomendação financeira personalizada.
9. Conclusão: o que realmente muda para quem usa o aproximação no Pix
A partir de 1º de outubro de 2026, o pagamento via aproximação deixa de ter o teto específico de R$ 500 por transação. Essa é a mudança objetiva determinada pelo Banco Central. A modalidade passa a seguir a lógica dos demais pagamentos Pix quanto à gestão de limites, permitindo que o usuário trabalhe com os limites aplicáveis à própria conta, conforme as regras da instituição. (Banco Central)
O que não muda é tão importante quanto o que muda. A aproximação continua dependendo de compatibilidade entre celular, sistema, carteira ou banco e maquininha. Também permanece a necessidade de autenticação e, principalmente, de conferência do valor e do recebedor antes de concluir o pagamento. (Banco Central)
Na prática, a novidade reduz uma barreira que diferenciava a aproximação das outras formas de Pix. Para o usuário, isso pode significar uma experiência mais uniforme em compras de valor maior. Ao mesmo tempo, conhecer o limite configurado e manter uma rotina de conferência passa a ter ainda mais importância.
Salve este artigo para consultar depois da mudança. E, quando o pagamento por aproximação fizer parte da sua rotina, lembre-se de uma regra simples: o fim de um teto específico não elimina o controle sobre o dinheiro.
Sou licenciado no eixo tecnológico e possuo formação em Segurança de Endpoints pela Cisco.
Criei o Radar Digital Brasil para compartilhar conteúdos sobre tecnologia, inteligência artificial, segurança digital, notebooks e inovação, de forma clara e acessível.
Meu objetivo é transformar informação tecnológica em conhecimento útil para o dia a dia.