Uma mensagem no WhatsApp pedindo um Pix urgente. Um boleto que parece idêntico ao da sua operadora. Uma ligação de alguém se apresentando como funcionário do banco, com barulho de central de atendimento ao fundo. Se algo disso já aconteceu com você ou com alguém próximo, você não está sozinho — está diante de um dos golpes digitais mais comuns no Brasil, e a escala desse problema é maior do que a maioria das pessoas imagina.
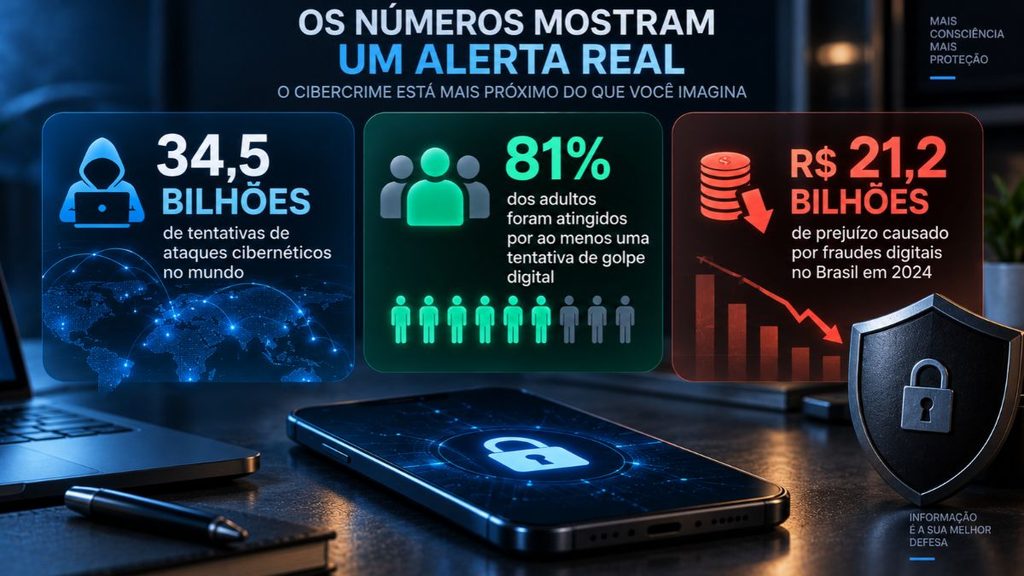
Segundo o relatório “O Estado dos Golpes no Brasil 2026”, da Global Anti-Scam Alliance (GASA), o país registrou cerca de 34,5 bilhões de tentativas de fraude digital entre março de 2025 e fevereiro de 2026 — o equivalente a 201,6 abordagens por adulto brasileiro nesse período. Do total de pessoas atingidas, 16,5 milhões perderam dinheiro de fato, somando R$ 21,2 bilhões em prejuízos, com perda média de R$ 1.287 por vítima.
Analisando o comportamento desses golpes ao longo dos últimos anos, um padrão fica claro: os criminosos não inventam ameaças totalmente novas com frequência — eles reciclam táticas antigas (como o boleto falso e o falso motoboy) e as combinam com engenharia social cada vez mais convincente, aplicada por telefone, WhatsApp e redes sociais. Entender esse padrão é o que realmente ajuda a reconhecer um golpe antes que ele cause dano.
Neste guia, você vai conhecer os golpes digitais mais comuns no Brasil em 2026, com dados de fontes como Febraban, Serasa Experian e levantamentos judiciais do Jusbrasil, entender como cada um funciona na prática e sair com um roteiro claro do que fazer para se proteger — e o que fazer se já tiver caído em algum deles.
O Tamanho do Problema: Números Que Mostram Por Que Isso Importa
Antes de detalhar cada golpe, vale entender a dimensão do problema no cenário brasileiro atual, porque os números ajudam a explicar por que praticamente todo mundo já foi alvo de alguma tentativa.
De acordo com o levantamento da GASA, 81% dos adultos brasileiros tiveram contato com pelo menos uma tentativa de golpe digital no período analisado — um patamar idêntico ao da edição anterior da pesquisa. Desses, 39% chegaram a interagir com os criminosos, e um em cada quatro desse grupo efetivamente perdeu dinheiro ou forneceu dados que resultaram em prejuízo financeiro.
O canal de contato inicial também segue um padrão bem definido:
- Telefone e aplicativos de mensagem respondem por 71% das abordagens fraudulentas no Brasil, segundo a GASA.
- WhatsApp é apontado por 64% das vítimas como o canal usado pelos golpistas, seguido por Gmail (32%) e Instagram (22%).
- YouTube apareceu pela primeira vez no levantamento de 2026, citado por 6% das vítimas — um sinal de que os criminosos estão diversificando plataformas.
Já o Mapa da Fraude, produzido pela Serasa Experian, mostra outro ângulo do mesmo problema: apenas no primeiro semestre de 2026 foram identificadas 50,7 milhões de mensagens associadas a golpes no país, uma média de 3,2 tentativas por segundo. O mesmo levantamento apontou aumento de 107,1% na criação de sites falsos em comparação ao mesmo período do ano anterior, além de 20.840 ocorrências envolvendo anúncios, perfis e aplicativos falsos — alta de 27,2% sobre o ano anterior.
Atenção: Um dado que costuma passar despercebido é a reincidência. Segundo a GASA, 34% das vítimas perderam dinheiro mais de uma vez no período pesquisado. Cair uma vez não significa estar “imune” na próxima tentativa — pelo contrário, dados pessoais já expostos tendem a alimentar novas abordagens.
Fonte: Radar Digital
Golpe do WhatsApp Clonado: O Mais Recorrente do País
Entre os golpes digitais mais comuns no Brasil, a clonagem de WhatsApp segue na liderança havia alguns anos. Segundo dados da Federação Brasileira de Bancos (Febraban) referentes a 2024, esse golpe fez mais de 153 mil vítimas no país naquele ano, à frente da falsa venda (150 mil casos) e da falsa central bancária (105 mil casos).
Como o golpe funciona na prática
O mecanismo mais comum começa com um pretexto de engenharia social: o golpista liga ou manda mensagem se passando por uma empresa, operadora ou até um conhecido, induzindo a vítima a compartilhar o código de verificação de seis dígitos enviado por SMS. Com esse código em mãos, o criminoso ativa o WhatsApp da vítima em outro aparelho — e, a partir daí, tem acesso à lista de contatos e pode se passar pela pessoa.
Uma variação mais sofisticada, identificada por especialistas em segurança digital, envolve dois estágios: depois de obter o primeiro código, o golpista se apresenta como suporte oficial do WhatsApp e induz a vítima a redefinir também a verificação em duas etapas, driblando essa camada extra de proteção.
- Sinal de alerta 1: Qualquer solicitação de código de verificação recebido por SMS, mesmo vindo de contas que parecem oficiais.
- Sinal de alerta 2: Mensagens de contatos conhecidos pedindo Pix com justificativas urgentes (troca de número, assalto, emergência médica).
- Sinal de alerta 3: Mudança repentina no tom ou vocabulário de mensagens de alguém que você conhece bem.
Melhor Prática: Nunca compartilhe o código de verificação do WhatsApp com ninguém, mesmo que a pessoa se identifique como suporte técnico oficial do aplicativo. O WhatsApp nunca solicita esse código por telefone ou mensagem.
Golpe da Falsa Central de Atendimento Bancário
Também conhecido popularmente como golpe do “falso funcionário do banco”, esse tipo de fraude combina engenharia social com falsificação de números de telefone (spoofing), fazendo a ligação parecer legítima até mesmo no identificador de chamadas.
Nessa modalidade, o criminoso liga se apresentando como atendente do banco, alegando ter identificado uma movimentação suspeita na conta da vítima. Para “confirmar a identidade” ou “reverter uma transação fraudulenta”, ele induz a pessoa a realizar uma transferência via Pix — que, na realidade, vai direto para a conta do golpista. Relatos de vítimas descrevem até o uso de ruído de fundo simulando um call center real, incluindo vozes e sons de teclado, para aumentar a credibilidade da ligação.
Segundo levantamento do Jusbrasil sobre decisões judiciais relacionadas a fraudes digitais entre janeiro e agosto de 2025, o golpe da falsa central de atendimento apareceu com 4.355 casos julgados no período, ficando atrás apenas do golpe do Pix (4.564 casos) entre os processos mais recentes.
Atenção: Nenhum banco legítimo pede que você faça um Pix “de teste” ou “para reverter uma fraude”. Essa solicitação, por si só, já é o principal sinal de golpe nessa modalidade.
Diante de uma ligação desse tipo, a orientação mais segura é desligar e ligar de volta para o número oficial do banco, disponível no verso do cartão ou no aplicativo oficial — nunca usando um número informado durante a própria ligação suspeita.
Fonte: Radar Digital
Golpe do Boleto Falso
O golpe do boleto é um dos mais antigos da lista, mas continua extremamente relevante: de acordo com o mesmo levantamento do Jusbrasil, somando todo o histórico de decisões judiciais desde 2010, o golpe do boleto acumula 24.930 casos, ficando atrás apenas do golpe do falso motoboy em volume histórico.
As duas formas mais comuns do golpe
- Adulteração do código de barras: o criminoso invade sistemas ou intercepta comunicações para alterar o código de barras e a linha digitável de um boleto legítimo, redirecionando o pagamento para uma conta fraudulenta. A aparência visual do documento permanece praticamente idêntica ao original, o que dificulta a identificação a olho nu.
- Boleto falso completo: o golpista cria um documento do zero, imitando o layout de empresas conhecidas (concessionárias de energia, operadoras de telefonia, financeiras), geralmente enviado por e-mail ou aplicativo de mensagens com um pretexto de urgência ou desconto por pagamento antecipado.
Dica Prática: Sempre confira se os primeiros números do código de barras correspondem ao banco emissor esperado e, sempre que possível, pague pelo aplicativo oficial da instituição em vez de digitar ou escanear o código manualmente a partir de um documento recebido por e-mail.
Golpe do Falso Motoboy ou Entregador
Apesar do nome remeter a algo físico, esse golpe se encaixa perfeitamente na categoria de fraudes digitais, já que normalmente começa com uma mensagem ou ligação. É, disparadamente, o golpe com maior volume histórico de decisões judiciais no Brasil: 26.908 casos julgados desde 2010, segundo o levantamento do Jusbrasil — mais que qualquer outra modalidade da lista.
O golpe costuma seguir um roteiro parecido: a vítima recebe uma ligação informando que uma compra suspeita foi feita em seu nome e que, para “cancelar” a transação, um motoboy vai até sua casa recolher o cartão físico — que supostamente será substituído por um novo. Na prática, o “motoboy” é um comparsa do golpe, e o cartão retirado é usado imediatamente para compras ou saques fraudulentos.
Variações mais recentes incorporam elementos digitais, como o envio de um link falso para “confirmar o cancelamento” antes da retirada física do cartão, capturando dados adicionais da vítima nesse processo.
- Nenhuma instituição financeira recolhe cartões físicos por meio de terceiros não identificados enviados até a casa do cliente.
- Ligações informando “compra suspeita” devem ser sempre verificadas diretamente pelo aplicativo oficial do banco, nunca pelo número que ligou.
- Cartões suspeitos de fraude são bloqueados remotamente pelo próprio aplicativo ou central oficial — nunca por meio da retirada física do cartão.
Fonte: Radar Digital
Golpes Envolvendo Pix
O Pix se tornou o meio de pagamento preferido dos brasileiros desde seu lançamento pelo Banco Central em 2020, e essa popularidade naturalmente atraiu os criminosos. Segundo o relatório Scamscope, produzido pela ACI Worldwide em parceria com a GlobalData, as perdas com fraudes envolvendo pagamentos instantâneos no Brasil somaram US$ 379,7 milhões em 2023 e devem chegar a US$ 1,937 bilhão até 2028 — um crescimento estimado de quase 40% nesse tipo específico de golpe, com 94% das perdas concentradas em transações de pagamento em tempo real.
QR Code falso
Um dos métodos mais simples envolve a substituição de QR Codes legítimos — em estabelecimentos comerciais ou até em faturas falsificadas — por códigos que direcionam o pagamento para a chave Pix do golpista. Segundo dados citados pelo Canaltech, o prejuízo médio em golpes de Pix no Brasil chega a R$ 2.100, valor superior a um salário mínimo.
Falsa devolução e vendas fraudulentas
Outra tática recorrente envolve o golpista solicitar um pagamento via Pix para um produto anunciado (geralmente em redes sociais ou grupos de compra e venda), sem nunca entregar o item. Em uma variação chamada de “falsa devolução”, o criminoso finge ter feito um Pix maior do que o combinado e solicita a devolução da diferença — mas a transação original, na verdade, nunca ocorreu ou é revertida logo depois.
Melhor Prática: Sempre digite a chave Pix manualmente para pagamentos importantes, em vez de escanear QR Codes de fontes não verificadas, e confirme o nome do recebedor exibido pelo próprio aplicativo do banco antes de finalizar qualquer transferência.
Golpes de Compras Online e Anúncios Falsos
Segundo o relatório da GASA, fraudes relacionadas a compras online lideram os tipos de golpe mais relatados pelos brasileiros, mencionadas por 22% dos entrevistados — à frente até das promessas de dinheiro inesperado e das falsas vagas de emprego, ambas com 17%.
Esse tipo de golpe costuma envolver lojas virtuais falsas, anúncios em redes sociais com preços abaixo do mercado e perfis clonados de lojas legítimas. O Mapa da Fraude da Serasa Experian reforça esse cenário ao apontar que anúncios falsos representaram 62% das ameaças identificadas pela empresa no primeiro semestre de 2026, com a criação de sites fraudulentos mais do que dobrando em relação ao ano anterior.
- Preço muito abaixo do mercado, especialmente em produtos eletrônicos de alto valor, é o sinal de alerta mais comum e mais ignorado pelas vítimas.
- Ausência de CNPJ visível ou dados de contato verificáveis no site ou perfil da loja.
- Pressão por pagamento imediato via Pix, evitando meios de pagamento com maior rastreabilidade, como cartão de crédito.
- Perfis criados recentemente com poucas publicações anteriores ou seguidores comprados.
Falsas Vagas de Emprego e Trabalho em Home Office
Com a consolidação do trabalho remoto no Brasil, golpes envolvendo falsas oportunidades de emprego cresceram de forma expressiva. Segundo a GASA, esse tipo de fraude foi citado por 17% dos brasileiros entrevistados, empatado com as promessas de dinheiro inesperado entre os golpes mais recorrentes de 2026.
O roteiro mais comum envolve contato via WhatsApp ou redes sociais oferecendo uma vaga de “digitação”, “avaliação de produtos” ou “curtidas remuneradas”, com promessa de renda rápida e sem exigência de experiência. Depois de gerar confiança com pequenos pagamentos iniciais, os golpistas passam a exigir que a vítima faça um “investimento” ou pague uma “taxa de ativação” para liberar valores maiores — que nunca são de fato pagos.
Atenção: Nenhuma oportunidade de trabalho legítima exige pagamento antecipado da pessoa contratada para começar a atuar ou para “liberar” comissões já supostamente ganhas. Essa exigência, isoladamente, já é motivo suficiente para desconfiar.
Como Reconhecer Sinais de Alerta em Qualquer Golpe
Independentemente da modalidade específica, os golpes digitais mais comuns no Brasil compartilham características em comum que ajudam a identificá-los rapidamente:
- Urgência artificial: frases como “resolva agora” ou “sua conta será bloqueada em minutos” são projetadas para impedir que a vítima pare para pensar ou verificar a informação com calma.
- Solicitação de dados sensíveis por canais não oficiais: senhas, códigos de verificação e dados de cartão nunca devem ser fornecidos por ligação, SMS ou mensagem, mesmo que o contato pareça legítimo.
- Contato inesperado prometendo vantagem financeira: prêmios não solicitados, heranças, promoções exclusivas ou reembolsos surpresa são clássicos indicadores de fraude.
- Pressão para usar apenas um canal de pagamento específico, geralmente Pix, evitando meios com maior possibilidade de contestação, como cartão de crédito.
- Erros sutis de português ou formatação em comunicações que deveriam ser profissionais, embora essa característica venha diminuindo com o uso de inteligência artificial pelos golpistas para redigir mensagens mais convincentes.
O Que Fazer Se Você Já Caiu em Algum Golpe
Se você já perdeu dinheiro ou forneceu dados sensíveis em uma dessas situações, agir rápido reduz o dano.
- Entre em contato imediato com seu banco pelo aplicativo oficial ou central telefônica oficial (nunca por número recebido durante o próprio golpe) para tentar bloquear ou contestar a transação, especialmente em casos de Pix, que tem prazo curto de reversão.
- Registre um boletim de ocorrência, presencial ou pela delegacia eletrônica do seu estado, formalizando o crime — documento necessário para eventuais contestações futuras e processos judiciais.
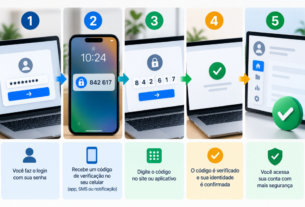
- Altere imediatamente as senhas de contas relacionadas (banco, e-mail, WhatsApp) e ative a verificação em duas etapas em todas elas, caso ainda não esteja ativa.
- Avise seus contatos, especialmente em casos de clonagem de WhatsApp, para que ninguém mais caia em pedidos de dinheiro feitos em seu nome.
- Monitore seu CPF em serviços de proteção ao crédito, já que dados vazados em um golpe podem ser reutilizados para tentativas futuras de fraude em seu nome.
Aviso Importante: Este artigo tem caráter exclusivamente informativo e educacional sobre segurança digital. As informações aqui contidas não substituem a orientação do seu banco, de uma delegacia especializada em crimes cibernéticos ou de um advogado, conforme a situação específica. Em caso de prejuízo financeiro ou vazamento de dados, procure imediatamente os canais oficiais da sua instituição financeira e a autoridade policial competente.
Conclusão
Os golpes digitais mais comuns no Brasil não são, em sua maioria, ataques tecnicamente sofisticados — são estratégias de engenharia social que exploram urgência, confiança e falta de verificação no momento certo. Isso é, ao mesmo tempo, uma má notícia (porque qualquer pessoa pode ser alvo) e uma boa notícia (porque reconhecer os sinais de alerta reduz drasticamente o risco).
Os pontos mais importantes para levar deste guia: desconfie de qualquer solicitação urgente de dinheiro ou dados por WhatsApp e telefone, nunca compartilhe códigos de verificação com ninguém, confirme sempre por canais oficiais antes de fazer qualquer Pix motivado por uma ligação ou mensagem inesperada, e ative a verificação em duas etapas em todas as suas contas importantes.
Com 81% dos adultos brasileiros já tendo enfrentado alguma tentativa de golpe, segundo a GASA, a pergunta não é mais “se” você vai receber uma abordagem fraudulenta, mas “quando” — e estar preparado para reconhecê-la faz toda a diferença. Salve este guia para consultar sempre que receber uma mensagem ou ligação que pareça suspeita, e compartilhe com familiares que possam estar mais vulneráveis a esse tipo de fraude.
Perguntas Frequentes
Quanto tempo tenho para contestar um Pix feito por golpe? O prazo de contestação junto ao banco pode variar, mas quanto mais rápido você agir, maior a chance de bloqueio dos valores antes que o golpista consiga sacar ou transferir o dinheiro para outras contas. O Banco Central mantém o Mecanismo Especial de Devolução (MED) para casos de fraude comprovada, mas a análise depende de cada instituição financeira — por isso o contato imediato com seu banco é essencial.
Qual é o golpe digital que mais causa prejuízo financeiro no Brasil? Considerando o volume de casos e o valor médio de prejuízo, o golpe do WhatsApp clonado e o golpe do Pix (incluindo QR Code falso e falsa central bancária) estão entre os mais custosos, com prejuízo médio de R$ 2.100 por vítima em fraudes de Pix, segundo levantamento do Canaltech. Em volume total, a Febraban aponta prejuízo de R$ 10,1 bilhões em fraudes financeiras no Brasil apenas em 2024.
É possível recuperar dinheiro perdido em golpe do Pix? Em alguns casos, sim, principalmente quando o banco consegue bloquear os valores antes do saque pelo golpista, por meio do Mecanismo Especial de Devolução do Banco Central. A recuperação não é garantida e depende da velocidade da denúncia e da cooperação entre as instituições financeiras envolvidas — por isso a rapidez em contatar seu banco é determinante.
Como saber se uma ligação do banco é verdadeira? Nenhum banco legítimo solicita senhas completas, códigos de verificação ou pede que você faça uma transferência “de teste” durante uma ligação. Na dúvida, desligue e ligue de volta usando o número oficial impresso no cartão ou disponível no aplicativo — nunca um número fornecido durante a própria chamada suspeita.
Vale a pena usar aplicativos de identificação de chamadas para evitar golpes? Esses aplicativos ajudam a identificar números já reportados por outros usuários como suspeitos, mas não são infalíveis, já que golpistas usam spoofing para disfarçar o número exibido. Eles funcionam melhor como uma camada adicional de proteção, não como garantia isolada de segurança.
Existe alguma forma de saber se meus dados já vazaram em algum golpe anterior? Sim, é possível consultar serviços de verificação de vazamento de dados vinculados ao seu CPF ou e-mail, além de acompanhar extratos bancários e faturas com regularidade para identificar movimentações não reconhecidas o quanto antes.
Idosos são mais vulneráveis aos golpes digitais no Brasil? Golpes como o do falso motoboy e da falsa central de atendimento historicamente têm maior incidência entre pessoas idosas, que muitas vezes têm menos familiaridade com verificação digital de identidade e podem ter menos suporte imediato para confirmar informações no momento da abordagem. Orientar familiares mais velhos sobre esses padrões específicos costuma ser mais eficaz do que alertas genéricos sobre segurança digital.
Sou licenciado no eixo tecnológico e possuo formação em Segurança de Endpoints pela Cisco.
Criei o Radar Digital Brasil para compartilhar conteúdos sobre tecnologia, inteligência artificial, segurança digital, notebooks e inovação, de forma clara e acessível.
Meu objetivo é transformar informação tecnológica em conhecimento útil para o dia a dia.